Мировой рынок автомобильных двигателей в 2026 году: размер, тенденции и региональные изменения спроса
Мировой рынок автомобильных двигателей продолжит демонстрировать замечательную устойчивость в 2026 году, даже несмотря на то, что транспортная отрасль сталкивается с двойным давлением электрификации и ужесточения норм выбросов. Согласно недавним исследованиям рынка, мировой рынок автомобильных двигателей в 2025 году оценивался примерно в 105–107 миллиардов долларов США, а к 2032 году, по прогнозам, достигнет 131–135 миллиардов долларов США, при этом совокупный годовой темп роста (CAGR) составит 2,5–3,3%. Эти цифры подчеркивают фундаментальную истину:рынок автомобильных двигателейостается важнейшим столпом глобальной мобильности, иглобальный спрос на двигателине разрушается — он трансформируется. Для наблюдателей за тенденциями в моторостроительной отрасли 2026 год станет поворотным годом, когда традиционные технологии внутреннего сгорания и стратегии гибридных силовых агрегатов объединятся, создавая новые возможности для производителей и поставщиков, которые смогут адаптироваться к меняющимся моделям регионального спроса.
Обзор рынка: размер мирового рынка двигателей в 2026 году
Текущая рыночная оценка
Рынок автомобильных двигателей вступил в 2026 год с оценкой примерно в 108–110 миллиардов долларов США, опираясь на устойчивую траекторию восстановления после перебоев в цепочках поставок в начале 2020-х годов. Несколько исследовательских фирм сходятся во мнении о несколько разных цифрах, но консенсус указывает на устойчивый рост:
| Метрика | Ценить |
|---|---|
| Размер рынка 2025 г. | 105,45–107,47 млрд долларов США |
| Размер рынка в 2026 году | 107,97–110,2 млрд долларов США |
| Прогноз на 2032/2034 год | 131,91–134,69 млрд долларов США |
| СГТР (2025–2032 гг.) | 2,54–3,25% |
| Самый большой регион | Азиатско-Тихоокеанский регион (46,8–49,95%) |
Разбивка по типам топлива
Бензиновые двигатели продолжают доминировать на рынке, на их долю в 2025 году будет приходиться примерно 69,1% мировой доли, а доход составит около 72,9 млрд долларов США. Дизельные двигатели занимают вторую позицию с долей около 25,8%, в то время как двигатели на альтернативном топливе, включая платформы, работающие на водороде и природном газе, составляют растущую долю в 5%. Такое распределение отражает практическую реальность, заключающуюся в том, что бензиновые силовые агрегаты остаются основой объемов продаж легковых автомобилей во всем мире, в то время как дизельные двигатели сохраняют стратегическое значение в коммерческих и тяжелых условиях эксплуатации.
Сохранение этих цифр бросает вызов утверждению о том, что двигатели внутреннего сгорания сталкиваются с неизбежным устареванием. Вместо,тенденции моторостроительной отраслиуказывают на оптимизацию — производители инвестируют в турбонаддув, непосредственный впрыск, систему изменения фаз газораспределения и цикл сгорания Миллера/Аткинсона, чтобы добиться большей эффективности от существующих архитектур.
Ключевые тенденции в двигателестроительной отрасли в 2026 году
1. Уменьшение размеров двигателя и интеграция турбокомпрессора.
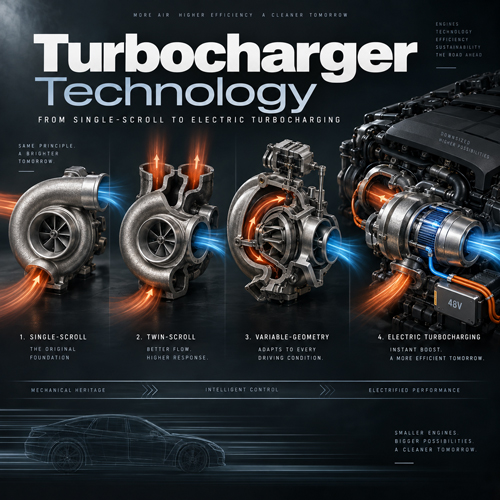
Примерно 61% новых платформ легковых автомобилей в настоящее время используют технологии двигателей уменьшенного размера — блоки меньшего рабочего объема в сочетании с турбокомпрессорами для поддержания производительности при одновременном снижении расхода топлива и выбросов. Эта тенденция напрямую выгодна поставщикам, которые специализируются на производстве турбокомпрессоров и компонентов двигателей, предназначенных для работы в условиях высокого давления и высоких температур. Если вы приобретаете компоненты турбокомпрессора,Программа замены турбокомпрессоров Fuchuan Engineпредлагает проверенные агрегаты для широкого спектра применений транспортных средств.
2. Платформы двигателей, совместимые с гибридными двигателями
Почти 49% мировых автопроизводителей увеличили инвестиции в двигатели, предназначенные для работы в составе электрифицированных силовых агрегатов. Гибридным электромобилям (HEV) и подключаемым гибридам (PHEV) требуются двигатели внутреннего сгорания, которые могут работать в оптимизированных точках нагрузки, отключаться во время рекуперативного торможения и плавно перезапускаться. Это привело к росту спроса на двигатели со встроенными стартер-генераторами, улучшенным терморегулированием и повышенной долговечностью при запуске и остановке.
3. Передовые технологии сжигания
Инженеры расширяют границы тепловой эффективности за счет:
- Непосредственный впрыск высокого давления (до 350 бар)
- Стратегии цикла клапанов Миллера и Аткинсона
- Системы дезактивации цилиндров
- Конструкции с переменной степенью сжатия
- Усовершенствованная система рециркуляции выхлопных газов (EGR)
- Бензиновые сажевые фильтры (GPF)
Эти технологии требуют высокоточной обработки.головки цилиндровиблоки двигателяспособен выдерживать более высокое давление в цилиндрах и термические нагрузки — способность, которую такие признанные производители, какФучуаньский двигательимеют более чем десятилетний опыт производства.
4. ИИ и цифровая диагностика
Более 54% производителей двигателей используют системы мониторинга на основе датчиков, основанные на искусственном интеллекте. Эти системы обеспечивают профилактическое обслуживание, оптимизируют калибровку сгорания в тысячах рабочих условий и обнаруживают дефекты обработки во время производства. Подключенные данные о двигателях меняют подход операторов автопарка к управлению графиками технического обслуживания, сокращая время простоев и продлевая срок службы двигателя.
5. Альтернативные виды топлива и готовность к использованию водорода
Производители двигателей все чаще разрабатывают двигатели внутреннего сгорания, готовые к работе на водороде, и платформы, совместимые с синтетическим топливом. Китай, в частности, изучает альтернативные виды топлива, включая водород и синтетическое топливо, чтобы сохранить технологию ДВС и одновременно достичь целей по сокращению выбросов углекислого газа. Такая диверсификация гарантирует, что опыт в области технологий сжигания останется актуальным, даже несмотря на то, что электромобили с аккумуляторной батареей завоевывают долю рынка.
Анализ регионального спроса: где происходит рост двигателя
Азиатско-Тихоокеанский регион: бесспорный лидер
Азиатско-Тихоокеанский регион доминировал на мировом рынке автомобильных двигателей в 2025 году, получив около 49,3 млрд долларов США и 46,8–49,95% от общего дохода. Этому доминированию способствуют несколько факторов:
- КитайВ 2025 году было произведено около 26,9 миллионов автомобилей, причем на двигатели внутреннего сгорания приходится примерно 76% нового производства. Китай продвигается по двойному пути: агрессивная электрификация наряду с постоянным совершенствованием эффективных платформ ICE для гибридов, автомобилей с увеличенным запасом хода и коммерческого транспорта.
- Индияежегодно производит 4,2 миллиона автомобилей, при этом дизельные двигатели занимают 51% рынка грузовых автомобилей и коммерческих грузовиков. Растущий сектор грузовых перевозок страны, основанный на дизельных грузовиках и трехколесных транспортных средствах, продолжает расширяться за счет роста логистики электронной коммерции.
- Япония и Южная Кореяподдерживать значительное производство ДВС для отечественных гибридных автомобилей и экспортировать на рынки Юго-Восточной Азии и Африки, где сроки внедрения электромобилей остаются продленными.
Юго-Восточная Азия: новый двигатель роста
Рынок Юго-Восточной Азии, особенно Индонезия, Таиланд и Вьетнам, становится вторичным двигателем роста рынка автомобильных двигателей. Растущий парк двухколесных и коммерческих автомобилей по-прежнему в значительной степени зависит от бензиновых и дизельных силовых агрегатов. Расширение промышленных мощностей по производству электроэнергии в Индонезии также поддерживает спрос на дизель-генераторные установки. Для поставщиков, стремящихся обслуживать этот растущий рынок, необходимо установить региональную дистрибуцию черезпрограмма авторизованного агентаможет обеспечить стратегическую точку опоры.
Ближний Восток и Африка: спрос на электроэнергию и премии
В 2025 году вклад региона Ближнего Востока и Африки составил примерно 4,2–18,4 млрд долларов США, в зависимости от определения рынка, что составляет 4–6,26% мирового рынка. Ближний Восток характеризуется высоким спросом на автомобили премиум-класса и высокопроизводительные автомобили — такие страны, как ОАЭ, Саудовская Аравия и Катар, известны своими рынками автомобилей класса люкс. Между тем, страны Африки к югу от Сахары, где уровень электрификации сетей в сельских районах остается ниже 40%, представляет собой одну из наиболее стабильных областей долгосрочного роста дизельных генераторов и небольших бензиновых двигателей.
Латинская Америка: гибкое топливо и коммерческий спрос
В 2025 году Латинская Америка захватила примерно 7,4–14,4 млрд долларов США, что составляет 4,9–7% мирового рынка. Бразильская промышленность по производству этанола из сахарного тростника поддерживает уникальную экосистему двигателей с гибким топливом, которая, как ожидается, будет расширяться по мере ужесточения требований к использованию низкоуглеродистого жидкого топлива. К 2025 году мощности автомобильного производства Мексики достигнут 3,8 миллиона единиц, при этом крупные OEM-производители сохранят значительные сборочные операции по производству автомобилей со стандартизированными платформами двигателей. В регионе сохраняется актуальность технологий двигателей с гибким топливом, особенно платформ, совместимых с этанолом.
Европа: нормативное давление стимулирует инновации
В 2025 году Европа занимала 22,7–26,4% мирового рынка стоимостью примерно 23,9–59 миллиардов долларов США. Стандарты выбросов Евро-7, вступающие в силу для одобрения нового типа в ноябре 2026 года, требуют, чтобы уровни твердых частиц были ниже 3,5 миллиграммов за испытание, а выбросы NOx ограничены 35 миллиграммами на километр для автомобилей малой грузоподъемности. Эти правила вынуждают производителей двигателей внедрять передовые технологии впрыска топлива и системы последующей обработки выхлопных газов. Германия, крупнейший производитель автомобилей в Европе, в 2025 году произвела 3,7 миллиона автомобилей, при этом 68% продукции приходится на двигатели внутреннего сгорания.
Северная Америка: грузовики и внедорожники поддерживают спрос
В 2025 году доля Северной Америки в стоимости мирового рынка составила 19,5–27,4%. В Соединенных Штатах было произведено 10,5 миллионов легковых автомобилей, при этом 87% объема приходится на бензиновые двигатели. Дизельные двигатели служат пикапам премиум-класса и коммерческой технике — Ford Super Duty с Power Stroke, Chevrolet Silverado с Duramax. Высокий спрос в регионе на пикапы, внедорожники и технику для тяжелых условий эксплуатации поддерживает инвестиции в бензиновые двигатели с турбонаддувом и повышение эффективности дизельных двигателей.
Влияние электромобилей: сосуществование, а не замена
Один из самых обсуждаемыхтенденции моторостроительной отрасли— влияние внедрения электромобилей на спрос на традиционные двигатели. Реальность более тонкая, чем предполагают заголовки:
- Почти 44% производителей автомобилей увеличивают инвестиции в аккумуляторные технологии, что влияет на долгосрочные бюджеты разработки ДВС.
- Тем не менее, примерно 49% мировых OEM-производителей также расширяют инвестиции в гибридно-совместимые двигатели, признавая, что платформы HEV и PHEV соединяют этот переход.
- Коммерческий транспорт, сельское хозяйство, строительство и дальние перевозки по-прежнему требуют долговечных двигателей внутреннего сгорания, где инфраструктура зарядки, требования к рабочему циклу и общая стоимость владения отдают предпочтение жидкому топливу.
- В развивающихся странах расширение парка коммерческих автомобилей и интеграция двигателей внутреннего сгорания в архитектуры гибридных силовых агрегатов обеспечивают устойчивый объем продаж.
Двигатель внутреннего сгорания не заменяется — его модернизируют. Производители, которые могут обеспечить эффективность, надежность и соответствие требованиям по выбросамПолная сборка двигателяимеют хорошие возможности для обслуживания рынков как традиционных, так и гибридных силовых агрегатов в течение 2030-х годов.
Что это означает для покупателей и дистрибьюторов двигателей?
Для специалистов по закупкам
Развивающаяся рыночная среда создает как проблемы, так и возможности для закупок двигателей:
- Диверсификация поставок— Опора на один регион или производителя увеличивает риск. Диверсификация поставок среди известных производителей в Китае, Юго-Восточной Азии и других развивающихся регионах может повысить устойчивость.
- Согласование технологий— Убедитесь, что ваши поставщики двигателей предлагают уменьшенные, с турбонаддувом и гибридные платформы, соответствующие текущим и будущим нормативным требованиям.
- Гарантия качества— В связи с более строгими стандартами выбросов 100% тестирование продукции и контроль качества не подлежат обсуждению. Ищите поставщиков с комплексными протоколами испытаний и строгими гарантийными обязательствами.
- Возможности OEM/ODM— Поскольку характеристики двигателей становятся более специализированными, возможностьнастройка двигателей через услуги OEM/ODMстановится существенным конкурентным преимуществом.
Для дистрибьюторов и агентов
Изменение структуры регионального спроса создает возможности для создания существующих сетей сбыта:
- Юго-Восточная Азия и Ближний Восток представляют собой быстрорастущие рынки с растущими инвестициями в инфраструктуру.
- Экосистема гибкого топлива Латинской Америки предлагает уникальные возможности для поставок двигателей, совместимых с этанолом.
- Рынок Африки, хотя и меньше, демонстрирует устойчивый долгосрочный потенциал роста как для автомобильных, так и для стационарных двигателей.
Построение регионального дистрибьюторского бизнеса требует надежных поставок, технической поддержки и конкурентоспособных цен — атрибутов, которые признанные производители могут обеспечить через специализированныеагентские партнерские программы.
Цепочка поставок и вопросы производства
С 2020 года цепочка поставок автомобильных двигателей столкнулась со значительными перебоями и реструктуризацией. В начале 2026 года тарифы США на импорт стали и алюминия — установленные на уровне 25% с повышением до 50% для производных — увеличили затраты на производство блока двигателя, головки блока цилиндров и сопутствующих компонентов. Волатильность энергетики в Европе аналогичным образом повлияла на себестоимость первичного производства. Это давление побудило производителей двигателей диверсифицировать источники поставок, оптимизировать использование материалов за счет легких алюминиевых сплавов и инвестировать в региональные производственные центры ближе к конечным рынкам.
Для покупателей двигателей устойчивость цепочки поставок означает работу с поставщиками, которые поддерживают большие запасы, налаженные логистические сети и проверенные экспортные возможности. Производители, имеющие на складе более 800 моделей двигателей и опыт поставок на мировые рынки, могут значительно сократить время выполнения закупок и снизить риски сбоев.
Перспективы на будущее: 2027 год и далее
Заглядывая в будущее, прогнозируется, что рынок автомобильных двигателей вырастет со 108 миллиардов долларов США в 2026 году до примерно 132–135 миллиардов долларов США к 2032–2034 годам. Ключевые факторы, которые будут определять эту траекторию, включают в себя:
- Эволюция регулирования: Внедрение Евро-7 в Европе и эквивалентных стандартов в других регионах будет продолжать стимулировать инвестиции в технологии.
- Гибридное внедрение: По мере роста объемов HEV и PHEV спрос на специализированные двигатели внутреннего сгорания, оптимизированные для гибридной интеграции, будет расти.
- Автомобилизация развивающихся рынков: Рост числа владельцев транспортных средств в развивающихся странах будет поддерживать объемы производства двигателей, даже если развитые рынки перейдут в сторону электрификации.
- Разработка альтернативного топлива: Водородные двигатели внутреннего сгорания и синтетическое топливо могут значительно расширить актуальность технологии ДВС, превысив текущие прогнозы.
Заключение
Мировой рынок автомобильных двигателей 2026 года расскажет историю адаптации, а не упадка. Учитывая рыночную стоимость, превышающую 108 миллиардов долларов США, и стабильный прогнозируемый рост до 2032 года, двигатели внутреннего сгорания, особенно те, которые оптимизированы по эффективности, гибридной совместимости и соблюдению требований по выбросам, по-прежнему имеют важное значение для глобальной мобильности. Смещение регионального спроса в сторону Юго-Восточной Азии, Ближнего Востока и Латинской Америки создает новые возможности для производителей и дистрибьюторов, которые могут поставлять качественные двигатели по конкурентоспособным ценам.
Для покупателей, ищущих надежного поставщика двигателей с более чем 800 моделями двигателей в наличии, возможностями настройки OEM/ODM и 100% тестированием продукции, подкрепленным 12-месячной гарантией,Фучуаньский двигательпредлагает комплексное решение. Изучите нашкаталог двигателейили узнайте, как статьавторизованный глобальный дистрибьюторчтобы извлечь выгоду из растущего мирового спроса на двигатели.
Технология турбокомпрессора: от односпирального к электрическому турбонаддуву
Стандарты выбросов Евро-7 и их влияние на китайский экспорт двигателей
Связанная статья