Mercado mundial de motores automotrices 2026: tamaño, tendencias y cambios en la demanda regional
El mercado mundial de motores automotrices continúa demostrando una notable resiliencia en 2026, incluso cuando la industria del transporte navega por la doble presión de la electrificación y el endurecimiento de las regulaciones sobre emisiones. Según una investigación de mercado reciente, el mercado mundial de motores para automóviles estaba valorado en aproximadamente entre 105 y 107 mil millones de dólares en 2025 y se prevé que alcance entre 131 y 135 mil millones de dólares en 2032, creciendo a una tasa de crecimiento anual compuesta (CAGR) del 2,5 al 3,3%. Estas cifras subrayan una verdad fundamental: lamercado de motores de automociónsigue siendo un pilar fundamental de la movilidad global, ydemanda mundial de motoresno se está derrumbando, se está transformando. Para los observadores de las tendencias de la industria de motores, 2026 marca un año crucial en el que la ingeniería de combustión tradicional y las estrategias de sistemas de propulsión compatibles con híbridos convergen, creando nuevas oportunidades para los fabricantes y proveedores que pueden adaptarse a los cambiantes patrones de demanda regional.
Descripción general del mercado: tamaño del mercado global de motores en 2026
Valoración de mercado actual
El mercado de motores de automoción entró en 2026 con una valoración de aproximadamente entre 108 y 110 mil millones de dólares, basándose en una trayectoria de recuperación constante tras las interrupciones de la cadena de suministro de principios de la década de 2020. Varias empresas de investigación convergen en cifras ligeramente diferentes, pero el consenso apunta a un crecimiento sostenido:
| Métrico | Valor |
|---|---|
| Tamaño del mercado en 2025 | 105,45-107,47 mil millones de dólares |
| Tamaño del mercado en 2026 | 107.970-110.200 millones de dólares |
| Proyección 2032/2034 | 131,91-134,69 mil millones de dólares |
| CAGR (2025-2032) | 2,54–3,25% |
| Región más grande | Asia Pacífico (46,8–49,95%) |
Desglose del tipo de combustible
Los motores de gasolina siguen dominando el mercado, representando aproximadamente el 69,1% de la cuota mundial en 2025 y generando aproximadamente 72.900 millones de dólares en ingresos. Los motores diésel ocupan la segunda posición con alrededor del 25,8%, mientras que los motores de combustible alternativo, incluidas las plataformas listas para hidrógeno y de gas natural, representan una porción creciente del 5%. Esta distribución refleja la realidad práctica de que los sistemas de propulsión de gasolina siguen siendo la columna vertebral del volumen de vehículos de pasajeros a nivel mundial, mientras que el diésel conserva una importancia estratégica en aplicaciones comerciales y de servicio pesado.
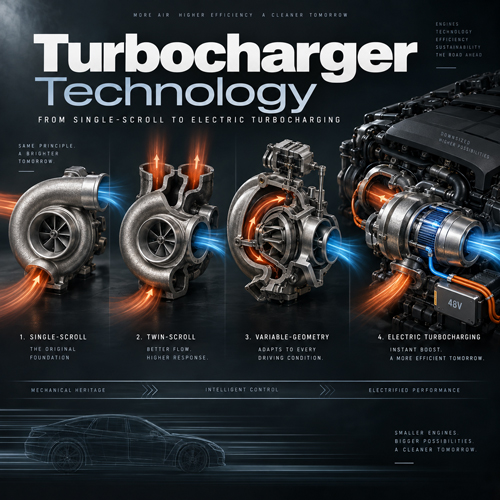
La persistencia de estas cifras desafía la narrativa de que los motores de combustión interna se enfrentan a una obsolescencia inminente. En cambio,tendencias de la industria del motorapuntan hacia la optimización: los fabricantes están invirtiendo en turbocompresor, inyección directa, sincronización variable de válvulas y combustión en ciclo Miller/Atkinson para exprimir una mayor eficiencia de las arquitecturas existentes.
Tendencias clave de la industria de motores que darán forma a 2026
1. Reducción del tamaño del motor e integración del turbocompresor
Aproximadamente el 61% de las nuevas plataformas de vehículos de pasajeros incorporan ahora tecnologías de motores de menor tamaño: bloques de menor cilindrada combinados con turbocompresores para mantener el rendimiento y al mismo tiempo reducir el consumo de combustible y las emisiones. Esta tendencia beneficia directamente a los proveedores que se especializan en la fabricación de turbocompresores y componentes de motores diseñados para entornos de alta presión y alta temperatura. Si está comprando componentes de turbocompresor,Programa de sustitución de turbocompresores de Fuchuan Engineofrece unidades validadas para una amplia gama de aplicaciones de vehículos.
2. Plataformas de motores compatibles con híbridos
Casi el 49% de los fabricantes de automóviles a nivel mundial han ampliado sus inversiones en motores diseñados para funcionar con sistemas de propulsión electrificados. Los vehículos eléctricos híbridos (HEV) y los híbridos enchufables (PHEV) requieren motores de combustión interna que puedan funcionar en puntos de carga optimizados, apagarse durante el frenado regenerativo y reiniciarse sin problemas. Esto ha impulsado la demanda de motores con generadores de arranque integrados, gestión térmica mejorada y mayor durabilidad de arranque y parada.
3. Tecnologías de combustión avanzadas
Los ingenieros están superando los límites de la eficiencia térmica a través de:
- Inyección directa de alta presión (hasta 350 bar)
- Estrategias de válvulas de ciclo de Miller y Atkinson
- Sistemas de desactivación de cilindros.
- Diseños de relación de compresión variable
- Recirculación avanzada de gases de escape (EGR)
- Filtros de partículas de gasolina (GPF)
Estas tecnologías requieren mecanizados de precisión.culatasybloques de motorcapaz de soportar presiones de cilindro y cargas térmicas más altas, una capacidad que estableció fabricantes comoMotor FuchuanHemos desarrollado más de una década de experiencia en producción.
4. IA y diagnóstico digital
Más del 54% de los fabricantes de motores están incorporando sistemas de monitorización basados en sensores impulsados por inteligencia artificial. Estos sistemas permiten el mantenimiento predictivo, optimizan la calibración de la combustión en miles de condiciones operativas y detectan defectos de mecanizado durante la producción. Los datos de motores conectados están transformando la forma en que los operadores de flotas gestionan los programas de mantenimiento, reduciendo el tiempo de inactividad y ampliando el rendimiento del ciclo de vida del motor.
5. Combustibles alternativos y preparación para el hidrógeno
Los fabricantes de motores están desarrollando cada vez más motores de combustión interna preparados para hidrógeno y plataformas compatibles con combustibles sintéticos. China, en particular, está explorando combustibles sustitutos, incluidos el hidrógeno y los combustibles sintéticos, para preservar la tecnología ICE y al mismo tiempo cumplir los objetivos de reducción de carbono. Esta diversificación garantiza que la experiencia en ingeniería de combustión siga siendo relevante incluso cuando los vehículos eléctricos con batería ganan participación de mercado.
Análisis de la demanda regional: dónde se está produciendo el crecimiento de los motores
Asia Pacífico: el líder indiscutible
Asia Pacífico dominó el mercado mundial de motores para automóviles en 2025, capturando aproximadamente 49.300 millones de dólares y entre el 46,8% y el 49,95% de los ingresos totales. Varios factores impulsan este dominio:
- PorcelanaProdujo aproximadamente 26,9 millones de vehículos en 2025, y se estima que los motores de combustión interna impulsaron el 76% de la nueva producción. China está avanzando por un camino dual: una electrificación agresiva junto con un refinamiento continuo de plataformas ICE eficientes para híbridos, extensores de alcance y transporte comercial.
- Indiaprodujo 4,2 millones de vehículos al año, y los motores diésel dominan el 51% del mercado de vehículos utilitarios y camiones comerciales. El creciente sector de transporte de carga del país, impulsado por camiones diésel y vehículos de tres ruedas, continúa expandiéndose con el crecimiento de la logística del comercio electrónico.
- Japón y Corea del Surmantener una producción significativa de ICE para vehículos híbridos nacionales y exportar a los mercados del Sudeste Asiático y África, donde los plazos de adopción de vehículos eléctricos siguen siendo prolongados.
Sudeste Asiático: el motor de crecimiento emergente
El mercado del Sudeste Asiático (particularmente Indonesia, Tailandia y Vietnam) está emergiendo como un motor de crecimiento secundario para el mercado de motores para automóviles. Las crecientes flotas de vehículos comerciales y de dos ruedas siguen dependiendo en gran medida de motores de gasolina y diésel. La expansión de la capacidad de generación de energía industrial de Indonesia también está sosteniendo la demanda de grupos electrógenos diésel. Para los proveedores que buscan atender este mercado en crecimiento, establecer una distribución regional a través de unprograma de agente autorizadopuede proporcionar un punto de apoyo estratégico.
Medio Oriente y África: Prima y demanda de generación de energía
La región de Oriente Medio y África aportó aproximadamente entre 4.200 y 18.400 millones de dólares en 2025, según la definición del mercado, y representó entre el 4% y el 6,26% del mercado mundial. Oriente Medio se caracteriza por una fuerte demanda de vehículos premium y de alto rendimiento; países como los Emiratos Árabes Unidos, Arabia Saudita y Qatar son conocidos por sus mercados de automóviles de lujo. Mientras tanto, el África subsahariana, donde las tasas de electrificación de la red en las zonas rurales se mantienen por debajo del 40%, representa una de las áreas de crecimiento a largo plazo más consistentes para los generadores diésel y los pequeños motores de gasolina.
América Latina: combustible flexible y demanda comercial
América Latina captó aproximadamente entre 7.400 y 14.400 millones de dólares en 2025, lo que representa entre el 4,9% y el 7% del mercado mundial. La industria brasileña de etanol de caña de azúcar respalda un ecosistema único de motores de combustible flexible que se espera que se expanda a medida que se endurezcan los mandatos de combustible líquido con bajas emisiones de carbono. La capacidad de fabricación de automóviles de México alcanzó los 3,8 millones de unidades para 2025, y los principales fabricantes de equipos originales mantendrán importantes operaciones de ensamblaje para producir vehículos con plataformas de motor estandarizadas. La región muestra una relevancia continua para las tecnologías de motores de combustible flexible, en particular las plataformas compatibles con el etanol.
Europa: la presión regulatoria impulsa la innovación
Europa poseía entre el 22,7% y el 26,4% del mercado mundial en 2025, valorado aproximadamente entre 23,900 y 59 mil millones de dólares. Las normas de emisiones Euro 7, que entrarán en vigor para las nuevas homologaciones en noviembre de 2026, exigen niveles de partículas inferiores a 3,5 miligramos por prueba y emisiones de NOx limitadas a 35 miligramos por kilómetro para vehículos ligeros. Estas regulaciones obligan a los fabricantes de motores a adoptar tecnologías avanzadas de inyección de combustible y sistemas de postratamiento de gases de escape. Alemania, el mayor productor de automóviles de Europa, fabricó 3,7 millones de vehículos en 2025 y los ICE impulsaron el 68% de la producción.
América del Norte: las camionetas y los SUV sostienen la demanda
América del Norte contribuyó entre el 19,5% y el 27,4% del valor del mercado mundial en 2025. Estados Unidos produjo 10,5 millones de vehículos ligeros, y los motores de gasolina impulsaron el 87% del volumen. Los motores diésel sirven para camionetas premium y aplicaciones comerciales: Ford Super Duty con Power Stroke, Chevrolet Silverado con Duramax. La fuerte demanda de la región por camionetas, SUV y aplicaciones de servicio pesado sustenta la inversión en motores de gasolina turboalimentados y mejoras en la eficiencia del diésel.
El impacto de los vehículos eléctricos: coexistencia, no reemplazo
Uno de los más discutidostendencias de la industria del motores el impacto de la adopción de vehículos eléctricos en la demanda de motores tradicionales. La realidad tiene más matices de lo que sugieren los titulares:
- Casi el 44% de los fabricantes de vehículos están aumentando la inversión en tecnologías de baterías, lo que afecta los presupuestos de desarrollo de ICE a largo plazo.
- Sin embargo, aproximadamente el 49% de los OEM globales también están ampliando sus inversiones en motores compatibles con híbridos, reconociendo que las plataformas HEV y PHEV cierran la transición.
- El transporte comercial, la agricultura, la construcción y las aplicaciones de larga distancia continúan exigiendo motores de combustión duraderos donde la infraestructura de carga, los requisitos del ciclo de trabajo y el costo total de propiedad favorecen a los combustibles líquidos.
- En los países en desarrollo, la expansión de las flotas de vehículos comerciales y la integración de los ICE en arquitecturas de sistemas de propulsión híbridos están impulsando un volumen sostenido.
El motor de combustión interna no se está reemplazando, sino que se está rediseñando. Fabricantes que pueden ofrecer productos eficientes, confiables y que cumplan con las emisionesconjuntos completos de motoresestán bien posicionados para atender los mercados de sistemas de propulsión tanto tradicionales como híbridos hasta la década de 2030.
Qué significa esto para los compradores y distribuidores de motores
Para profesionales de adquisiciones
El panorama del mercado en evolución crea desafíos y oportunidades para la adquisición de motores:
- Diversificación de la oferta— Depender de una sola región o fabricante aumenta el riesgo. Diversificar el suministro entre fabricantes establecidos en China, el sudeste asiático y otras regiones en crecimiento puede mejorar la resiliencia.
- Alineación tecnológica— Asegúrese de que sus proveedores de motores ofrezcan plataformas reducidas, turboalimentadas y compatibles con híbridos que cumplan con los requisitos reglamentarios actuales y futuros.
- Seguro de calidad— Con estándares de emisiones más estrictos, las pruebas y el control de calidad del producto al 100% no son negociables. Busque proveedores con protocolos de prueba integrales y sólidos compromisos de garantía.
- Capacidades OEM/ODM— A medida que las especificaciones del motor se vuelven más especializadas, la capacidad dePersonalizar motores a través de servicios OEM/ODM.se convierte en una importante ventaja competitiva.
Para distribuidores y agentes
Los cambiantes patrones de demanda regional crean oportunidades para las redes de distribución establecidas:
- El Sudeste Asiático y Medio Oriente representan mercados de alto crecimiento con una creciente inversión en infraestructura.
- El ecosistema de combustible flexible de América Latina ofrece oportunidades únicas para el suministro de motores compatibles con el etanol.
- El mercado africano, aunque más pequeño, muestra un potencial de crecimiento constante a largo plazo tanto para los motores automotores como para los estacionarios.
Construir un negocio de distribución regional requiere suministro confiable, soporte técnico y precios competitivos, atributos que los fabricantes establecidos pueden proporcionar a través de proveedores dedicados.programas de asociación de agentes.
Consideraciones sobre la cadena de suministro y la fabricación
La cadena de suministro de motores de automoción se ha enfrentado a importantes perturbaciones y reestructuraciones desde 2020. A principios de 2026, los aranceles estadounidenses sobre las importaciones de acero y aluminio (fijados en un 25% con aumentos al 50% para los derivados) aumentaron los costos de los insumos para la producción de bloques de motor, culatas y componentes relacionados. La volatilidad energética en Europa afectó de manera similar a los costos de producción primaria. Estas presiones han llevado a los fabricantes de motores a diversificar el abastecimiento, optimizar el uso de materiales mediante aleaciones de aluminio ligeras e invertir en centros de fabricación regionales más cercanos a los mercados finales.
Para los compradores de motores, la resiliencia de la cadena de suministro significa trabajar con proveedores que mantienen un inventario profundo, redes logísticas establecidas y capacidades de exportación comprobadas. Los fabricantes con más de 800 modelos de motores en stock y experiencia en envíos a mercados globales pueden reducir significativamente los plazos de adquisición y mitigar los riesgos de interrupción.
Perspectivas futuras: 2027 y más allá
De cara al futuro, se prevé que el mercado de motores para automóviles crezca de 108 mil millones de dólares en 2026 a aproximadamente entre 132 y 135 mil millones de dólares en 2032-2034. Los factores clave que darán forma a esta trayectoria incluyen:
- Evolución regulatoria: La implementación de Euro 7 en Europa y estándares equivalentes en otras regiones seguirá impulsando la inversión en tecnología.
- Adopción híbrida: A medida que crezcan los volúmenes de HEV y PHEV, aumentará la demanda de motores de combustión especializados optimizados para la integración híbrida.
- Motorización de los mercados emergentes: El aumento de la propiedad de vehículos en las economías en desarrollo mantendrá el volumen de motores incluso cuando los mercados desarrollados giren hacia la electrificación.
- Desarrollo de combustibles alternativos: Los motores de combustión de hidrógeno y los combustibles sintéticos pueden ampliar la relevancia de la tecnología ICE mucho más allá de las proyecciones actuales.
Conclusión
El mercado mundial de motores para automóviles de 2026 cuenta una historia de adaptación en lugar de declive. Con un valor de mercado que supera los 108 mil millones de dólares y un crecimiento constante proyectado hasta 2032, los motores de combustión interna (particularmente aquellos optimizados para la eficiencia, la compatibilidad híbrida y el cumplimiento de las emisiones) siguen siendo esenciales para la movilidad global. Los desplazamientos de la demanda regional hacia el Sudeste Asiático, Medio Oriente y América Latina están creando nuevas oportunidades para los fabricantes y distribuidores que pueden ofrecer motores de calidad a precios competitivos.
Para compradores que buscan un proveedor de motores confiable con más de 800 modelos de motores en inventario, capacidades de personalización OEM/ODM y pruebas de producto 100 % respaldadas por una garantía de 12 meses,Motor Fuchuanofrece una solución integral. Explora nuestrocatalogo de motoreso aprender cómo convertirse en undistribuidor global autorizadopara capitalizar la creciente demanda mundial de motores.
Tecnología de turbocompresor: del turbocompresor eléctrico de desplazamiento único al turbocompresor
Normas de emisiones Euro 7 y su impacto en las exportaciones de motores chinos
Artículo relacionado